Domain messingfolie.de kaufen?
Wir ziehen mit dem Projekt
messingfolie.de um.
Sind Sie am Kauf der Domain
messingfolie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messingfolie.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
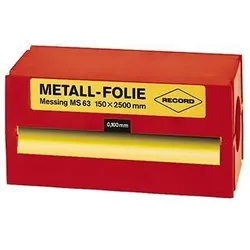
RECORD Metallfolie Messing 150x2500x0,025mmMetall-Folie, Messing (MS 63) Ausführung: Folienband 150 x 2500 mm. Anwendung: Zum Einrichten von Werkzeugen, Justieren von Apparaten, Ausgleichen von Toleranzen, Unterlegen von Vorrichtungen, Einrichten von Formen, Einstellen von Lagerspiel etc. Hinweis: Die Kunststoffboxen lassen sich zusammenf...19,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
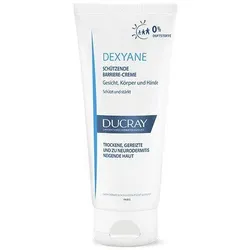
Ducray Dexyane Barriere-Creme Schützend 100 MLProdukteigenschaften: Dexyane Leichte Creme gegen Juckreiz Stärkt die Hautbarriere - Repariert - Nährt - Beruhigt - Schützt Beschreibung: Dexyane Creme gegen Juckreiz ist eine tägliche Pflege für sehr trockene, zu Neurodermitis neigende Haut. Sie wird als Basispflege für trockene Hautstellen verwendet, um durch Hauttrockenheit verursachte Irritationen zu lindern. Ihre Formulierung auf der Basis von Hydroxydecine, Glycyrrhetinsäure, Isoleucin und Färberdistelöl spendet der Haut 24 Stunden lang Feuchtigkeit*. Ausgestattet mit der Innovation "Korneotherapie" von Ducray Dermatological Laboratories hilft sie, das Stratum corneum, das sich auf der Oberfläche der Epidermis befindet, zu erhalten und wiederherzustellen. Die Haut wird beruhigt und das Wohlbefinden wiederhergestellt. Die nicht klebende und nicht fettende Textur erleichtert das Auftragen und ermöglicht Ihnen, sich sofort anzukleiden. Vorteil 76% weniger Juckreiz ** Nutzen: Versorgt die Haut mit Feuchtigkeit und reduziert die Hauttrockenheit Nährt und hilft, die Hautbarriere zu reparieren Lindert Reizungen durch trockene Haut und Juckreiz * HI-Kinetik an 22 ProbandInnen, einmalige Anwendung. ** Verursacht durch Hauttrockenheit. Klinische Studie an 53 ProbandInnen (20 Erwachsene, 33 Kleinkinder/Kinder) mit Haut, die zu leichtem bis mittelschwerem atopischem Ekzem neigt, mit einem durchschnittlichen SCORAD von 19. 1 Anwendung pro Tag. Ergebnisse nach 8 Tagen. Anwendung: Häufigkeit der Nutzung: Täglich Anwendungsbereiche: Auf trockene Stellen einmassieren, bis es vollständig eingezogen ist. Vorsichtsmaßnahmen für die Anwendung: Kontakt mit den Augen vermeiden. Ingredients: Water (Aqua), Carthamus Tinctorius (Safflower) Seed Oil (Carthamus Tinctorius Seed Oil), Glycerin, Cetearyl Alcohol, Dimethicone, 10-Hydroxydecenoic Acid, Beeswax (Cera Alba), Benzoic Acid, Caprylyl Glycol, Cetearyl Glucoside, Glyceryl Stearate, Glycyrrhetinic Acid, Isoleucine, PEG-100 Stearate, Polyacrylate-13, Polyisobutene, Polysorbate 20, Sodium Hydroxide, Sorbitan Isostearate, Tocopheryl Acetate. Quelle: www.ducray.com Stand: 03/202517,22 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **

Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
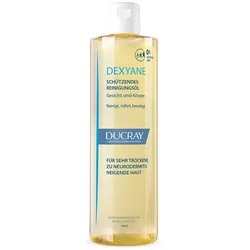
Ducray Dexyane Reinigungsöl Schützend 400 MLProdukteigenschaften: Dexyane Schützendes Reinigungsöl Ein tägliches Reinigungsprodukt, das für sehr trockene, zu Neurodermitis neigende Haut geeignet ist. Beschreibung: Dexyane "Schützendes Reinigungsöl" reinigt, pflegt und schützt Gesicht und Körper von sehr trockener, zu Neurodermitis neigender Haut. Ein hochverträgliches Duschöl mit physiologischem pH-Wert, das ohne Seife und ohne Duftstoffe entwickelt wurde. Dadurch bietet es eine sanfte Reinigung und ist für die ganze Familie geeignet - ab 3 Monaten. Die Formulierung enthält hochgradig nährende Aktivstoffe, insbesondere Glycerin, Sheabutter, Kokosnussöl und Färberdistelöl, die der Haut viel Feuchtigkeit spenden und sie vor dem Austrocknen schützen. Dexyane "Schützendes Reinigungsöl" beruhigt die Haut, indem es ihr Komfort und Geschmeidigkeit verleiht und den Juckreiz lindert. Getestet unter dermatologischer, pädiatrischer, gynäkologischer und ophthalmologischer Kontrolle. Vorteil: Dexyane "Schützendes Reinigungsöl" beruhigt die Haut sofort und spendet ein angenehmes Gefühl. 62%* weniger Trockenheit nach 21 Tagen der Anwendung. * Nach internationalem Standard OECD 301B. Nutzen: Reinigt sanft: dank eines physiologischen pH-Werts und einer sanften Formulierung, die das Allergierisiko minimiert Versorgt die Haut mit Feuchtigkeit und hilft gegen Hauttrockenheit Beruhigt Reizungen und lindert Juckreiz Anwendung: Häufigkeit der Nutzung: Täglich Wann sollten Sie es verwenden? 1 bis 2 x täglich anwenden Weitere Informationen: Nicht auf gereizter Haut anwenden. Auf das nasse Gesicht und/oder den Körper auftragen. Aufschäumen, abspülen und sanft abtrocknen. Vorsichtsmaßnahmen für die Anwendung: Kontakt mit den Augen vermeiden. Ingredients: Water (Aqua), Glycerin, Disodium Cocoyl Glutamate, Oleth-10, Sodium Cocoamphoacetate, Ceteareth-60 Myristyl Glycol, Peg-120 Methyl Glucose Dioleate, Coco-Glucoside, Butyrospermum Parkii (Shea) Butter (Butyrospermum Parkii Butter), Caprylyl Glycol, Carthamus Tinctorius (Safflower) Seed Oil (Carthamus Tinctorius Seed Oil), Citric Acid, Coco-Glucoside, Cocos Nucifera (Coconut) Oil (Cocos Nucifera Oil), Glyceryl Oleate, Glycyrrhetinic Acid, Hydrogenated Palm Glycerides Citrate, Isoleucine, Lactic Acid, Propylene Glycol, Sodium Benzoate, Sodium Chloride, Tocopherol, Trisodium Ethylenediamine Disuccinate. Quelle: www.ducray.com Stand: 03/202518,72 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
RECORD Metallfolie Messing 150x2500x0,025mmMetall-Folie, Messing (MS 63) Ausführung: Folienband 150 x 2500 mm. Anwendung: Zum Einrichten von Werkzeugen, Justieren von Apparaten, Ausgleichen von Toleranzen, Unterlegen von Vorrichtungen, Einrichten von Formen, Einstellen von Lagerspiel etc. Hinweis: Die Kunststoffboxen lassen sich zusammenf...19,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
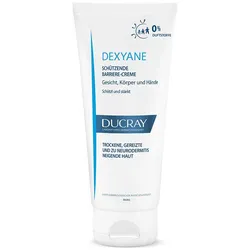
Ducray Dexyane Barriere-Creme Schützend 100 MLProdukteigenschaften: Dexyane Leichte Creme gegen Juckreiz Stärkt die Hautbarriere - Repariert - Nährt - Beruhigt - Schützt Beschreibung: Dexyane Creme gegen Juckreiz ist eine tägliche Pflege für sehr trockene, zu Neurodermitis neigende Haut. Sie wird als Basispflege für trockene Hautstellen verwendet, um durch Hauttrockenheit verursachte Irritationen zu lindern. Ihre Formulierung auf der Basis von Hydroxydecine, Glycyrrhetinsäure, Isoleucin und Färberdistelöl spendet der Haut 24 Stunden lang Feuchtigkeit*. Ausgestattet mit der Innovation "Korneotherapie" von Ducray Dermatological Laboratories hilft sie, das Stratum corneum, das sich auf der Oberfläche der Epidermis befindet, zu erhalten und wiederherzustellen. Die Haut wird beruhigt und das Wohlbefinden wiederhergestellt. Die nicht klebende und nicht fettende Textur erleichtert das Auftragen und ermöglicht Ihnen, sich sofort anzukleiden. Vorteil 76% weniger Juckreiz ** Nutzen: Versorgt die Haut mit Feuchtigkeit und reduziert die Hauttrockenheit Nährt und hilft, die Hautbarriere zu reparieren Lindert Reizungen durch trockene Haut und Juckreiz * HI-Kinetik an 22 ProbandInnen, einmalige Anwendung. ** Verursacht durch Hauttrockenheit. Klinische Studie an 53 ProbandInnen (20 Erwachsene, 33 Kleinkinder/Kinder) mit Haut, die zu leichtem bis mittelschwerem atopischem Ekzem neigt, mit einem durchschnittlichen SCORAD von 19. 1 Anwendung pro Tag. Ergebnisse nach 8 Tagen. Anwendung: Häufigkeit der Nutzung: Täglich Anwendungsbereiche: Auf trockene Stellen einmassieren, bis es vollständig eingezogen ist. Vorsichtsmaßnahmen für die Anwendung: Kontakt mit den Augen vermeiden. Ingredients: Water (Aqua), Carthamus Tinctorius (Safflower) Seed Oil (Carthamus Tinctorius Seed Oil), Glycerin, Cetearyl Alcohol, Dimethicone, 10-Hydroxydecenoic Acid, Beeswax (Cera Alba), Benzoic Acid, Caprylyl Glycol, Cetearyl Glucoside, Glyceryl Stearate, Glycyrrhetinic Acid, Isoleucine, PEG-100 Stearate, Polyacrylate-13, Polyisobutene, Polysorbate 20, Sodium Hydroxide, Sorbitan Isostearate, Tocopheryl Acetate. Quelle: www.ducray.com Stand: 03/202517,22 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fiebrandt, Dietmar: Gemüse haltbar machen durch FermentierenGemüse haltbar machen durch Fermentieren , Immunsystem stärken durch gesunde Ernährung , Zündvorrichtungen > Zünd- & Glühanlagen , Auflage: 2022, Erscheinungsjahr: 20221017, Produktform: Leinen, Autoren: Fiebrandt, Dietmar, Edition: ADP, Auflage: 22003, Auflage/Ausgabe: 2022, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbig, Keyword: Abwehrkräfte; Gemüse; Gesundheit; Immunsystem; Selbstversorgung; Vorrat; autark; einmachen; einwecken; fermentieren; gesunde Ernährung; regional; vegan; vegetarisch, Fachschema: Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Kochen / Einmachen, Einlegen, Einkochen~Kochen / Gemüse, Obst~Kochen / vegetarisch, vegan~Abnehmen~Diät / Schlankheitsdiät~Kochen / Schlankheitsküche~Schlank, Fachkategorie: Kochen und Rezepte allgemein~Kochen: Gesundheit und Vollwertkost~Vegetarische Küche~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Konservieren und Einfrieren, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 173, Höhe: 21, Gewicht: 680, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RECORD Metallfolie Messing 150x2500x0,075mmMetall-Folie, Messing (MS 63) Ausführung: Folienband 150 x 2500 mm. Anwendung: Zum Einrichten von Werkzeugen, Justieren von Apparaten, Ausgleichen von Toleranzen, Unterlegen von Vorrichtungen, Einrichten von Formen, Einstellen von Lagerspiel etc. Hinweis: Die Kunststoffboxen lassen sich zusammenf...20,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.